
一、市场盘面与行业观察
今日A股医药板块呈现结构性分化格局,两市整体成交维持中等水平,创新药领域受到市场关注。肿瘤免疫治疗赛道具备中长期产业发展空间,行业提示投资者做好仓位管控,切忌盲目追高。当前国内免疫治疗行业正处在从临床研发走向规模化商业化的关键阶段,行业参与者甄别拥有成熟管线、临床数据扎实、具备市场转化能力的企业,规避纯概念炒作标的。
多家机构发布行业研究报告,关注PD-1/PD-L1、双特异性抗体、CAR-T细胞免疫治疗产业链发展机遇;与此同时,行业也面临医保谈判带来的价格压力,部分品种商业化放量速度存在不确定性。近期行业政策、重磅临床数据、医保商保目录等多重产业催化密集落地,多条产业层面实质性进展持续显现,并非单纯题材传闻:国家药监局细胞与基因治疗“先锐计划”征求意见落地,建立研审联动审评机制,加快优质免疫细胞治疗产品上市进程;2026医保与商保创新药目录初审结果公示,多款CAR-T产品通过商保初审,部分产品冲刺医保谈判,多层次支付体系持续完善;世界肺癌大会WCLC集中披露多款国产免疫创新药III期注册临床阳性数据,国产免疫2.0产品临床价值得到全球验证;国务院《生物医学新技术临床研究和转化应用管理条例》落地,细胞免疫治疗行业监管框架正式成型,行业规范化发展提速。
二、审评支付体系持续完善,商业化环境不断优化
政策端,国内免疫治疗行业监管与支付体系同步迭代。审评方面,“先锐计划”为具备新靶点、新机制的免疫治疗产品提供研审联动、关键节点沟通等支持,优化CGT产品审批流程,缩短创新产品从实验室走向市场的周期。《生物医学新技术临床研究和转化应用管理条例》实施,确立“技术轨+药品轨”双轨监管模式,既规范行业发展,也为细胞免疫新技术转化预留创新空间。
支付端,“医保为主、商保补充”的多层次支付体系逐步成型。多款CAR-T细胞产品进入商保创新药目录,部分产品参与本年度国家医保谈判,市场期待高端细胞治疗药物实现支付端突破,进一步打开患者可及空间。PD-1单抗经过多轮医保谈判,已经完成大幅降价,在各大肿瘤科室快速渗透,基层医院覆盖持续提升。但同时医保控费大背景下,创新药依然面临价格博弈压力,产品放量和毛利率之间需要动态平衡。伴随国内肿瘤发病率提升,晚期肿瘤临床未被满足需求庞大,免疫治疗作为肿瘤治疗主流方向,长期市场发展空间广阔。
三、产业逻辑转变:从管线研发走向商业化兑现
产业端,免疫治疗已经告别单纯管线讲故事阶段,进入临床数据兑现、产品放量、出海授权并行的发展周期。赛道内部形成多条技术路线:传统PD-1/PD-L1单抗完成国产化替代;免疫2.0的双抗、双特异性抗体实现关键临床突破;CAR-T细胞治疗从血液瘤逐步向实体瘤方向探索。出海成为重要增量,多家国产免疫治疗企业海外授权、海外临床推进提速,部分产品拿到海外药监机构的上市批准,国产免疫产品逐步获得全球市场认可。
整条产业链可以划分为创新药企、上游试剂耗材设备、CDMO外包服务商三大板块。创新药企是产业核心,负责药物研发、临床与商业化;上游原材料、试剂、工艺设备厂商为细胞与抗体药物生产提供供应链保障;CDMO企业承接药企委托生产,降低创新企业的建厂与工艺门槛。过去行业痛点集中在同质化靶点扎堆、临床同质化竞争严重,经过几轮行业出清,当前市场更加看重差异化临床数据、真实世界疗效、全球化竞争能力,具备平台化能力的企业优势逐步凸显。
四、细分赛道与产业链发展现状
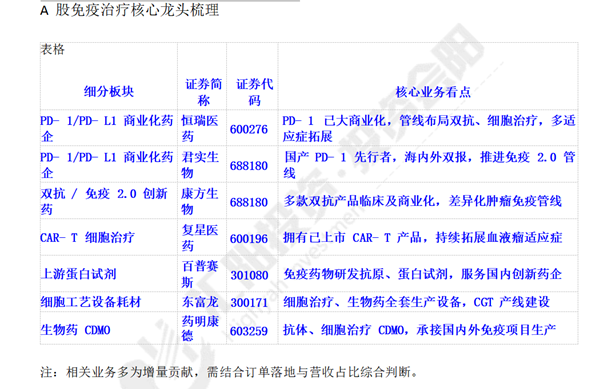
创新药产品端,PD-1/PD-L1赛道,君实生物、百济神州、恒瑞医药等企业产品已经实现商业化,部分品种拿到海外上市资质,海外市场成为新增长曲线;双抗/免疫2.0方向,康方生物等企业重磅产品拿到阳性III期临床数据,新适应症持续获批,推动免疫治疗迭代升级;CAR-T细胞治疗赛道,复星医药、药明巨诺、科济药业等拥有已经获批上市的细胞治疗产品,持续拓展血液瘤适应症,同步推进实体瘤CAR-T的临床攻关。
上游供应链与CDMO环节,百普赛斯等企业提供免疫治疗研发所需要抗原、蛋白试剂,服务国内大量药企的药物筛选与质量检测环节;东富龙供应细胞药物生产全套工艺设备与耗材,深度绑定细胞治疗企业的产线建设;药明康德、药明生物等CDMO平台承接抗体、细胞治疗的定制开发生产,充分受益国内免疫治疗研发浪潮。放眼全球,海外大型药企持续引进国内免疫创新产品权益,BD授权交易保持活跃,国产免疫治疗的全球化进程持续推进。但海外市场同样面临激烈竞争,海外临床开发、海外商业化推广均存在不小挑战。
五、行业发展逻辑与后续观察重点
本轮行业催化背后核心逻辑:肿瘤治疗进入免疫时代,国产创新完成从跟随到局部并跑,政策端鼓励创新、支付端多层次体系建设共同推动产业发展。但免疫治疗行业属于高研发投入行业,管线从临床到商业化存在较高不确定性,产业发展不会一蹴而就。
后续产业观察可重点关注三大维度:第一,核心品种注册临床数据读出情况,尤其关注双抗、实体瘤CAR-T等前沿产品的临床有效性与安全性;第二,医保、商保目录谈判结果,观察创新药支付端落地节奏,跟踪产品进院、终端使用数据;第三,海外BD授权、海外药监审批进展,评估企业全球化落地能力。区分单纯概念炒作与真正管线落地、产品落地的企业。
风险提示:本文仅为行业信息梳理,不构成任何投资建议。行业存在新药临床进展不及预期、医保谈判降价幅度超预期、产品商业化落地不及预期、行业同质化竞争加剧、海外拓展受阻等不确定性风险。
内容来源:国家药监局、医保局公开文件、券商研报、企业公开公告。
免责声明:以上信息出自成都汇阳投资研究部,内容不做具体操作指导,客户亦不应将其作为投资决策的唯一参考因素。据此做出相关决策,责任自负,股市有风险,投资需谨慎。

仲景健康微信公号

仲景健康手机网
版权所属:北京仲景之光文化传播有限公司 Copyright (C) zjjk365.com Inc. All rights reserved
工信部备案号:京ICP备2024072414号-1
互联网药品信息服务资格证书:(京)-非经营性-2024-0024
